スポンサーリンク
ファイナンシャルプランニング

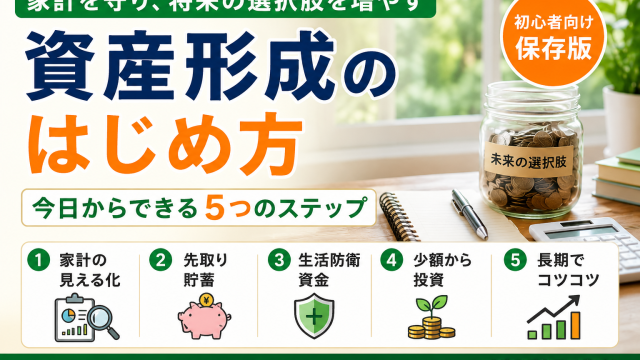
資産形成の目的はFIREだけじゃない|必要額・運用期間・取り崩しから考える

資産形成はFIREや資産額の最大化だけが目的ではありません。家計を守りながら資産を育て、転職・時短・休職・退職など将来の働き方や暮らし方を選べる余地を増やす考え方と、生活防衛資金・投資の役割を整理します。
ファイナンシャルプランニング
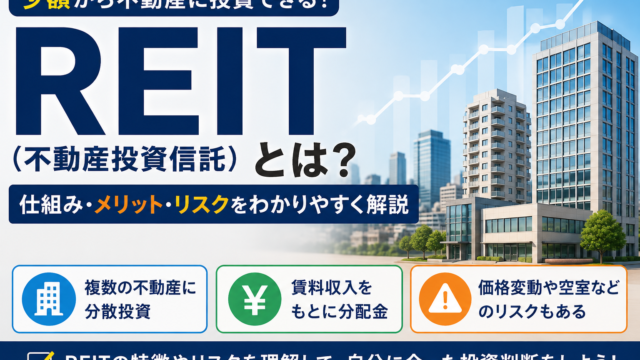
REITを分配金利回りだけで選ばない|価格・借入・物件用途の比較方法

REIT(不動産投資信託)の仕組みを初心者向けに解説。J-REITと実物不動産、株式・債券との違い、金利や不動産市況などのリスク、資産配分へ組み入れる判断基準まで整理します。
ファイナンシャルプランニング

債券を選ぶ前の比較|個別債券・債券ファンド・個人向け国債の違い

債券とは何かを初心者向けに解説。株式との違い、金利と価格の関係、信用・為替リスク、債券ファンドと個人向け国債の特徴、資産形成で債券を持つ役割と判断基準まで、生活資金との分け方も含めて整理します。
スポンサーリンク
ファイナンシャルプランニング

NISAの積立額をどう決める?収支・保有資金・目的別に比較する方法

NISAの積立額を制度上の上限ではなく家計から決める方法を5ステップで解説。予定支出、生活防衛資金、予備費、リスク許容度を確認し、無理なく続けられる金額を具体例とともに整理します。
ファイナンシャルプランニング

NISAで売却した枠はいつ戻る?簿価・年間枠・複数年の買付計画を比較

NISAで保有商品を売却したとき、非課税保有限度額はいつ・いくら復活するのかを解説。年間投資枠との違い、簿価基準、値上がり・値下がり・一部売却の具体例、売却前の確認ポイントに加え、同年中の買い直しで誤解しやすい点も整理します。
ファイナンシャルプランニング

リバランスとは?資産配分のずれを戻す方法|売却しない調整とNISAの注意点

リバランスの意味とタイミング、追加資金だけで資産配分を戻す方法、売却を伴う調整、NISA・課税口座の注意点を具体例で整理します。相場予想ではなく、決めたリスク水準へ戻るための実践手順を解説します。
ファイナンシャルプランニング

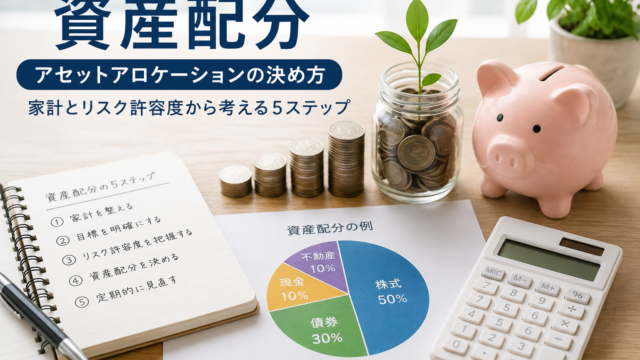
資産配分(アセットアロケーション)の決め方|家計とリスク許容度から考える5ステップ

資産配分は「株式○%」から決めるのではなく、生活資金を分け、投資期間とリスク許容度を確認して考えるのが基本です。現金・株式・債券の役割、具体例、見直しルールまで5ステップで整理します。
ファイナンシャルプランニング

投資のリスク許容度はどう決める?「何%下落」より家計への影響から考える方法

投資のリスク許容度は「何%下落まで耐えられるか」だけでは決まりません。生活防衛資金、使う時期、収入の安定性、実際の損失額を円で確認し、家計から無理のないリスクの取り方を考える手順を具体例で解説します。
ファイナンシャルプランニング

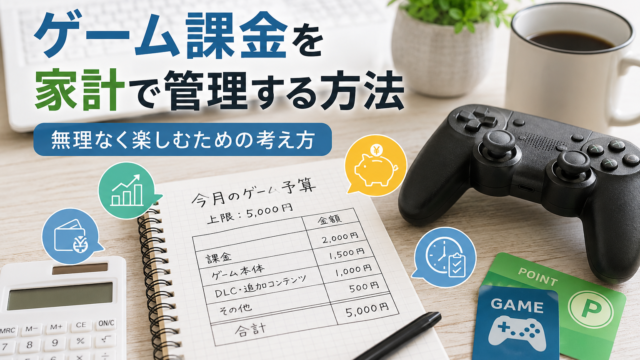
ゲーム課金の予算管理|月額・イベント費・年間支出を分けて考える

ゲーム課金を家計で無理なく管理するために、月の上限、年間額、イベント用予算、月額パス、購入履歴の確認方法を整理します。生活費や貯蓄を守りながら趣味を楽しむための判断基準を具体例とともに解説します。
ファイナンシャルプランニング

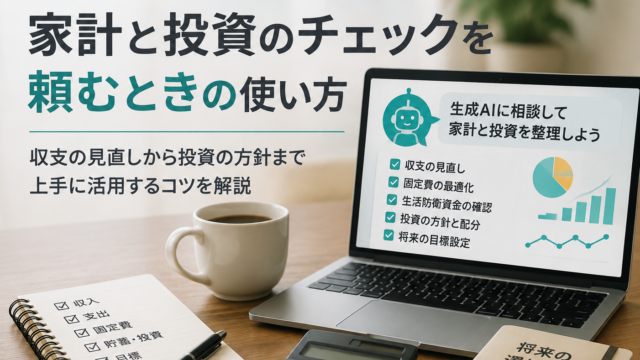
生成AIに家計と投資のチェックを頼むときの使い方

生成AIに家計と投資の月次チェックを頼む方法を、事実整理→前月比較→次回チェックの3段階で解説します。個人情報を減らした入力方法、使い回せる依頼例、投資判断を丸投げしない使い方も整理します。
スポンサーリンク