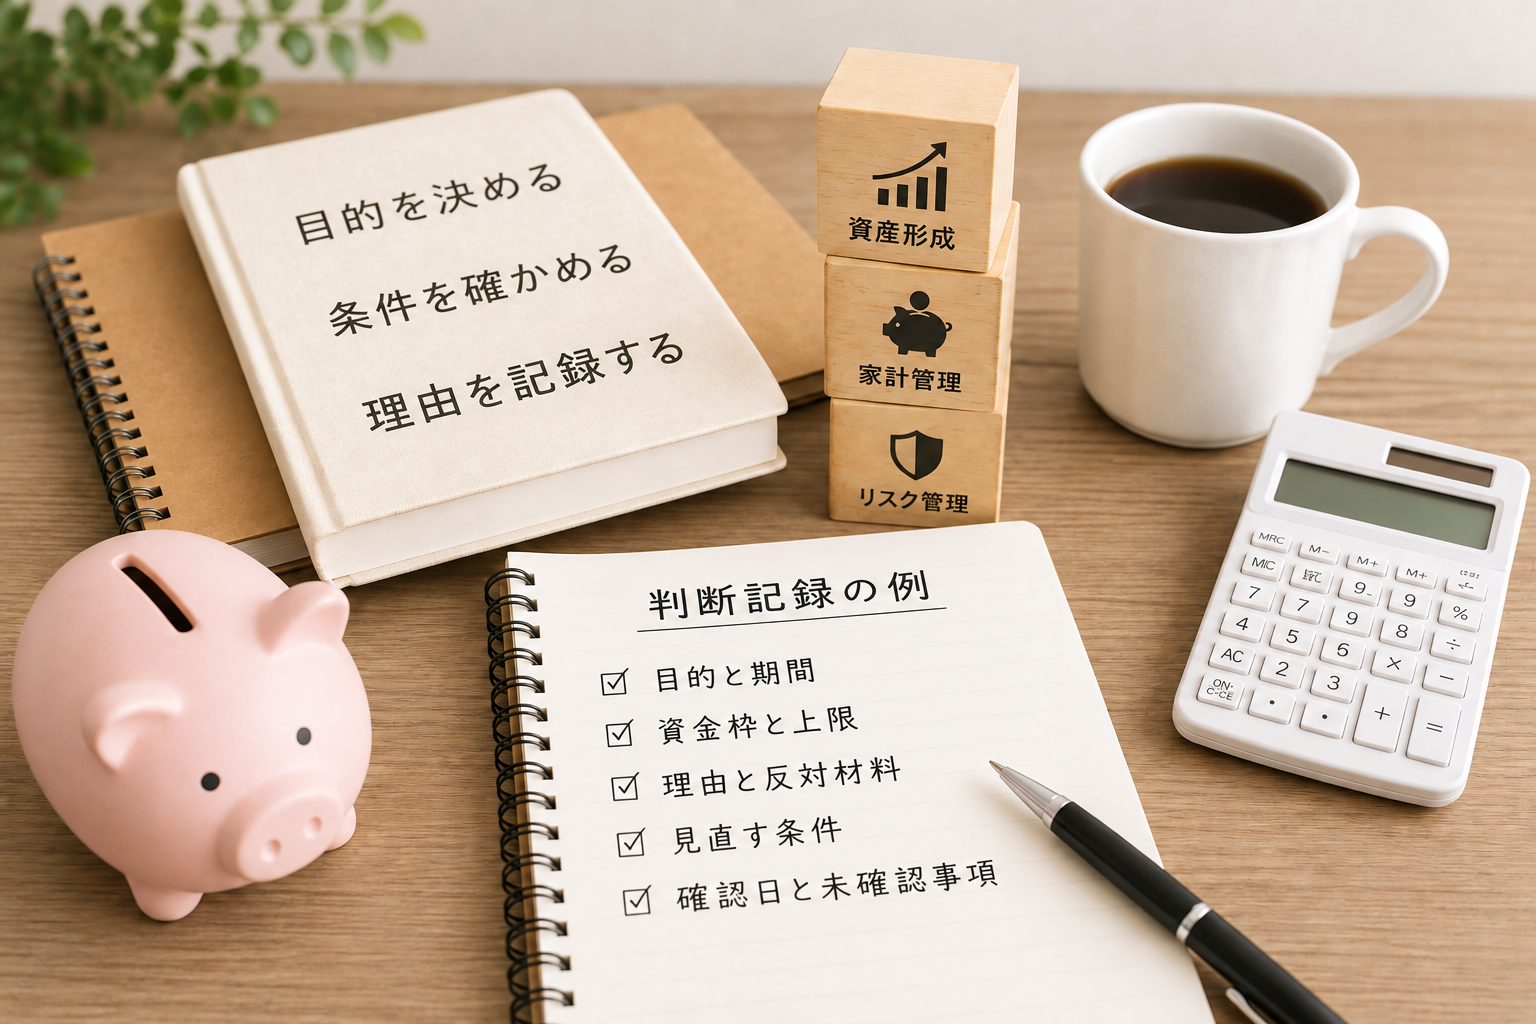
投資ルールを文章にする目的は、値動きを当てることではありません。「そのとき分かっていた情報で、なぜその判断をしたか」を後から確かめられるようにすることです。損失が出たという結果だけでは、判断の良し悪しは決まりません。
この記事では、投資前の記録、方針を変える条件、不安を感じたときの確認を一つにつなげます。資金をどの枠から動かすかは短期投資と長期投資の管理で扱い、ここでは判断の過程を記録する方法に絞ります。
売買の前に残す、5項目の判断記録
ルールを増やすより、次の5項目を一枚で確認できるようにします。以下は架空の記入例であり、著者の売買記録や推奨配分ではありません。
| 項目 | 記録する内容 |
|---|---|
| 目的・期間 | 10年以上使う予定のない資金で、長期の資産成長を目指す |
| 資金枠と上限 | 運用枠300万円のうち、今回の追加投資は20万円まで。予定支出用の資金は含めない |
| 買う理由と反対材料 | 資産配分を目標に近づけるため。追加すると特定資産への偏りが強くならないかも確認 |
| 見直す条件 | 使う時期の前倒し、収入・保有理由・資産配分の変化を確認する。価格の下落だけでは理由を置き換えない |
| 確認日と未確認事項 | 次の月末に確認。費用と換金条件は購入前に公式資料で確認する |
短期売買なら、目的・保有期間・損失管理・手仕舞い条件をその戦略に合わせて記録します。長期投資と同じ売却条件を使う必要はありません。「長期投資用のお金は短期売買へ回さない」もルールの一例であり、著者自身の絶対的な運用方針ではありません。
投資上限を決める際は、割合だけでなく損失額も見ます。たとえば20万円の投資が30%下落する仮定なら、損失は6万円です。この30%は予測でも損失の上限でもありません。より大きな下落や換金しにくい状況も考慮し、自分のリスク許容度と照合します。
ルール変更と、都合のよい後付けを分ける
見直しは「前提が変わったため、今後の基準を更新すること」です。ルール違反は「基準を変えた理由を確かめず、その場だけ例外にすること」です。事前に書けば必ず合理的になるわけではありませんが、変更理由を検討する手掛かりになります。
| 場面 | 確認する違い |
|---|---|
| 予定支出が増えた | 必要額・時期を確認し、新規積立を減らすなら変更理由と再検討日を記録する |
| 新しい投資機会を見つけた | 期待する利益だけでなく、資金の移動元、失う機会、追加リスク、投資上限を確認する |
| 損失を確定したくない | 「短期だったが長期なら戻る」と名前だけ変えていないか。保有理由を新たな情報で説明できるか確かめる |
変更の記録は「変わった事実→変更する条件→引き受けるリスク→次の確認時期」の順にすると、感情だけで決めた変更と区別しやすくなります。利益が出たからルール違反を正当化したり、損失が出たから合理的な判断を直ちに否定したりしないことも重要です。
実際の運用で変えること・変えないこと
実際の運用でも、損切り・利益確定・投資上限の判断基準は事前に定めています。一方、資金配分や優先順位は固定せず、市場環境、投資機会、生活費や今後の支出予定に応じて調整する方針です。
ただし、配分を調整することと、損失を受け入れたくないために損切りやリスク管理の基準をその場で破ることは別です。例外的に判断を変える場合も、変更する理由と、変更後に引き受けるリスクを確認する必要があります。
一方、お金の使い道と資金を移した理由を必ず把握することは、変えない管理方針です。
不安や焦りは「感情・事実・ルール」に分ける
不安を消してから判断しようとしても、相場の不確実性はなくなりません。「怖い」「買い遅れた気がする」という感情と、実際に確認できた事実を別に書きます。そのうえで、当初の目的・上限・見直し条件のどれが変わったのかを確認します。
たとえば「損失が怖い」は感情、「評価額が下がった」は事実、「使う予定が早まった」は運用条件の変化です。この三つを同じ理由として扱わなければ、価格下落への反応と資金計画の変更を分けて考えられます。
AIを使うなら、売買の結論ではなく整理を依頼します。依頼文の例は「次のメモを、感情・確認済みの事実・未確認事項・事前ルールとの照合に分けてください。売買の推奨や将来価格の予測はせず、不明点は質問にしてください」です。実際のAI回答や心理的効果を検証した例ではありません。
口座番号、認証情報、個人を特定できる情報は入力しません。資産額も必要なら架空の数値に置き換えます。安心できる回答と金融判断の正しさは別です。制度や商品の説明は、AIの出典表示だけで済ませず公式資料を開いて確かめます。数値の整合確認はAIに家計と投資のチェックを頼む方法にまとめています。
振り返るのは成果だけでなく判断の過程
確認日には、①前提は変わったか、②決めた基準を守ったか、③変更理由を記録したか、④次に調べることは何かを確認します。結果が悪かった理由をすべて感情のせいにせず、想定自体が不十分だった可能性も残します。
資金枠を決める前提は家計と投資資金の分け方、投資一般のリスクは金融庁「資産形成の基本」で確認できます。どのルールも将来の利益や損失回避を保証しません。
免責事項
この記事は、投資ルール作りに関する一般的な考え方を整理したものであり、特定の金融商品、個別銘柄、投資行動を推奨するものではありません。掲載情報は正確性・最新性に配慮していますが、完全性を保証するものではありません。投資には元本割れを含む損失の可能性があります。どのようなルールが適しているかは、家計状況、目的、運用期間、資産状況、リスク許容度などによって異なります。実際の投資判断はご自身の責任で行い、必要に応じて公的機関、金融機関、専門家などの公式情報も確認してください。
コメント